这些年跟不少家庭打过交道,发现一个规律:中产掉队,很少是一件大事砸下来砸垮的,多半是一堆小选择顺着老路走,慢慢把家底掏空了。以前风光时觉得再正常不过的动作,风向一变,全成了拖累。
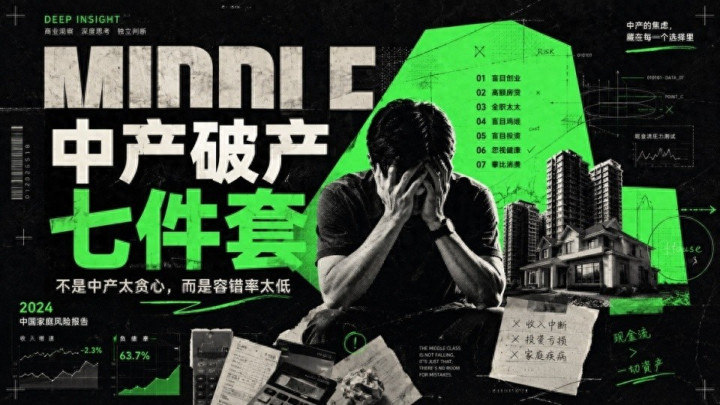
前几年大家爱聊"破产三件套":背高额房贷,太太全职带娃,孩子上天价国际学校。这才过去几年,三件套已经扩成了七件套。
更让人心里发紧的是,这七条里随便沾上三条,一个看着体面的家庭就可能悄悄出局。窟窿平时看不见,等到收入不涨、房子不升值,才一个接一个冒头。
头号大坑,还得是房贷。它是一个家庭账本上最重、最集中的那块石头。
房价往上走时,杠杆帮你放大财富;房价一旦不涨甚至往下掉,这根杠杆立刻掉头往下拽你。这两年的数据,把这个拐点讲得明明白白。
先看一组扎心的数字。央行数据显示,2026年上半年居民贷款整体减少了3668亿元,同比少增1.54万亿元,这是有统计以来金融数据首次录得居民贷款半年度累计净减少。
说人话就是,老百姓集体在少借钱、多还钱。每一笔提前还款背后,都是一个家庭在主动给自己卸包袱。
杠杆的曲线更能说明问题。2026年二季度居民部门杠杆率从一季度的59.0%降到57.7%,自2024年二季度起持续去杠杆,居民部门资产负债表呈现收缩状态。房贷这块尤其明显,很多人宁可攒钱一次性还清,也不愿再扛这个月供。
大家为啥突然想通了?因为房子的定位彻底变了。2026年上半年房地产开发投资下降18%,销售面积降11.6%,销售额降13.6%。
更耐人琢磨的一个信号是,企业贷款利率3.0%已经低于个人住房贷款利率3.1%,出现利率倒挂,银行宁可低价把钱贷给企业,也不愿高价贷给购房者,因为在银行眼里房贷风险已经高于企业贷。银行心里那本账,早把房贷排到了后面。
再说全职太太这一项。家务、带娃、操持情绪,都是实打实的付出,这点没人否认。
真正的隐患藏在收入结构里:全家只靠一根柱子撑着,等于把全部身家押在一处。我习惯把它比成家里只装了一台发电机,平时够用,可这台机器一熄火,整个家就断电了。
双职工家庭至少有两台机器,坏一台还有另一台顶着。单收入家庭遇上裁员、降薪、行业收缩,就没了回旋余地。
更麻烦的是,离开职场三五年的那一位,想重新点火难度是翻着倍往上涨的。这两年大厂裁员的消息还少吗?
多少年薪几十万的家庭,收入一夜之间对半砍。所以我常讲,哪怕另一半月入四五千,这份工资的价值也远超这个数,它是家里的备用电源,是连着职场的那根网线。
接下来鸡娃、创业、投资这三样,放一块儿说。它们本质是一回事:披着奋斗的外衣,拿家里稳稳的现金流,去赌一个概率很低的高回报。
鸡娃这本账,如今越来越算不明白。一年十几二十万的学费,加上游学、考级、一对一,教育开销涨得比工资快,回报却在缩水。
市场早用真金白银投了票,海归变海带早不是新鲜事,民办国际学校的关停潮就是活生生的注脚。我不是说教育不重要,而是它得量力而行,是塑造人格的投入,不该变成掏空全家的军备竞赛。
创业和投资的道理更直白:你在原来那行是把好手,换个赛道未必还能赚钱。开奶茶铺、开餐馆倒闭的老板里头,一多半原来上班上得挺好,折腾一圈又回到原点。
投资圈那句老话很实在,你赚不到认知以外的钱。凡是承诺年化超过两成的,基本可以直接归到骗局那栏。
这类局从不盯着穷人,专挑手里攒了点钱、又急着钱生钱的中产下手。前面几条多少还能提前察觉,最后两样却是无声无息的。
拿健康换钱,本质就是借了一笔利滚利的高利贷,年轻时透支身子骨,中年后连本带息一起还,一场大病就能把攒了多年的家底清零。
攀比消费是另一种慢性失血:赚到第一笔大钱后,买资产的人让钱继续替他干活,买名表豪车撑面子的人,钱花出去就再也生不出一分利息。把这七个坑摆到一起看,它们脚底下踩的是同一块烂木板:所有人都默认收入会一直涨,资产会一直升值,好日子没完没了。
过去二十来年,这个前提确实成立,胆子越大赚得越多,于是大家把预期拉到天上,掏空六个钱包付首付,让另一半辞职,把孩子塞进天价学校。可这条链条现在断了。
2026年上半年GDP为695704亿元,同比增长4.7%,其中二季度当季同比增长4.3%,低于一季度0.7个百分点。增量时代翻篇了,眼下是存量里互相博弈的日子。
建在"永远涨"这块地基上的财务安排,会跟着地基一起松动。让人稍稍宽心的是,大家手里其实握着弹药。
截至2026年6月末,中国居民储蓄余额达173.48万亿元,逼近历史峰值。问题从来不是没钱,而是敢不敢花、往哪儿花。
收入端的压力也真实存在,2026年上半年居民人均可支配收入累计同比增长5.2%,扣除价格因素后实际增长4.2%。钱包鼓不鼓、稳不稳,大家心里都有杆秤。
那到底该咋办?头一条,管住债务,把月供压到家庭收入三成以内,超了就想法子提前还或者置换。
第二条,尽量守住双份收入,哪怕一方挣得不多,那也是现金流的安全垫。鸡娃给自己划条线,别超过家庭收入的两成。
投资只碰自己真看得懂的,作息规律、该体检体检、该买的保险别抠门,身体才是最底下那份资产。放到2026年这个大环境里,我越来越信一句话:脑子往高了配,花钱往低了走,这才是普通家庭稳稳过日子的姿势。
风向变了,与其惦记回不去的高增长,不如老老实实把自家的抗风险能力筑牢。日子是自己的,账也得自己一笔一笔算清楚。
在线配资炒股提示:文章来自网络,不代表本站观点。